
FP&A: o que é, o que faz e como funciona?
Diandra Guedes
•17 de novembro de 2026
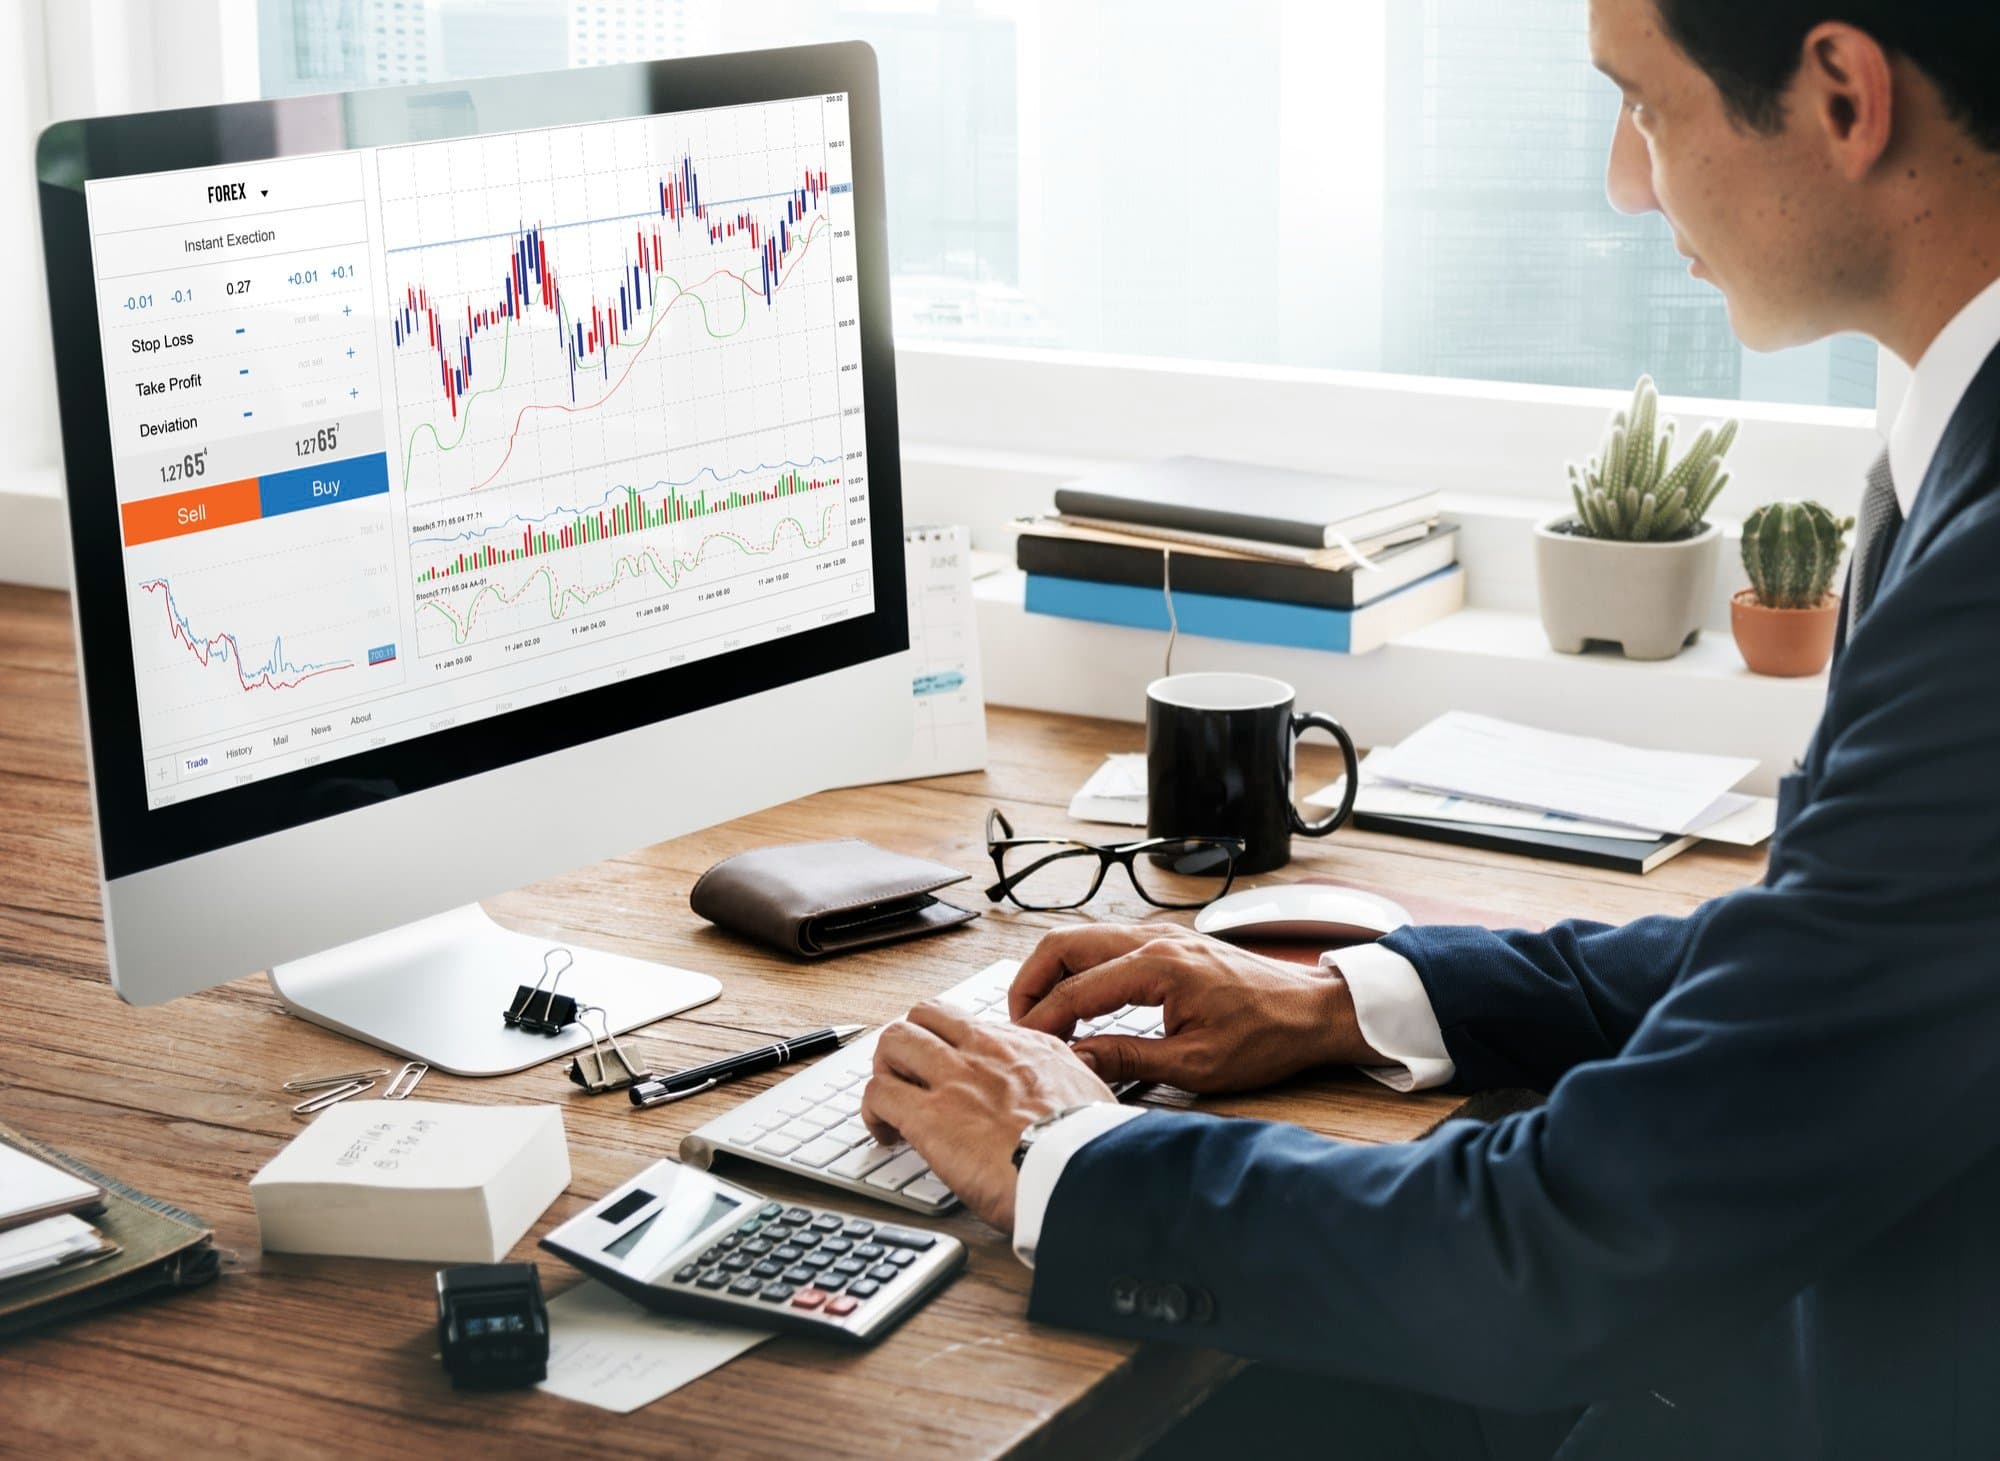
A FP&A (Financial Planning and Analysis) é a área de finanças que planeja o resultado da empresa (Magnific)
A FP&A (Financial Planning and Analysis) é a área de finanças que planeja o resultado da empresa, projeta cenários e analisa o desempenho para apoiar decisões da gestão.
Na prática, cuida de orçamento, forecast, análise de variações e relatórios gerenciais. Neste guia você vê o ciclo, os indicadores e a carreira, com um exemplo calculado.
O que é FP&A?
FP&A é a sigla em inglês para Financial Planning and Analysis, ou planejamento e análise financeira. A área reúne atividades de planejamento, acompanhamento e avaliação do desempenho financeiro de uma empresa. Na prática, envolve projetar receitas, despesas, investimentos e fluxo de caixa, além de comparar os resultados realizados com as metas estabelecidas.
A função ganhou relevância à medida que as empresas passaram a enfrentar ambientes de negócios mais dinâmicos, sujeitos a mudanças econômicas, oscilações de mercado, transformações tecnológicas e incertezas geopolíticas. Nesse cenário, depender exclusivamente de um orçamento anual, elaborado com base em projeções feitas meses antes, pode limitar a capacidade de resposta das organizações.
Por isso, o planejamento financeiro passou a incorporar ferramentas de atualização contínua, como o forecast, que permite revisar as projeções ao longo do ano conforme novos dados e acontecimentos afetam o negócio. Diferentemente do orçamento (budget), que estabelece metas e limites financeiros para determinado período, o forecast busca estimar os resultados mais prováveis diante das condições atuais.
O trabalho de FP&A, portanto, vai além da elaboração de planilhas e relatórios. A equipe analisa os fatores que explicam os resultados, identifica riscos e oportunidades, acompanha indicadores de desempenho e transforma informações financeiras em subsídios para decisões estratégicas da empresa.
O que um time de FP&A faz?
O dia a dia do FP&A gira em torno de cinco entregas:
- Orçamento: plano financeiro do ano, com metas por área. Nas empresas estudadas pelo EnANPAD, o processo começa no segundo semestre do ano anterior.
- Forecast: estimativa atualizada do que deve acontecer até o fim do período. A frequência varia: mensal, trimestral ou semestral, conforme o momento da empresa.
- Análise de variações: comparação entre o previsto e o realizado, com explicação das causas.
- Relatórios gerenciais: painéis e relatórios que mostram a diretoria como o negócio está indo, na periodicidade definida pela gestão.
- Modelagem financeira: simulações para testar cenários, como uma alta de juros, uma queda de vendas ou um novo investimento.
FP&A, controladoria e tesouraria
As três áreas se tocam e, em empresas menores, costumam se misturar, embora não seja o indicado. Em estruturas maiores, no entanto, cada uma tem um papel. Veja:
| Aspecto | FP&A | Controladoria | Tesouraria |
|---|---|---|---|
| Foco | Planejar e analisar o resultado | Acompanhar, controlar e informar o resultado | Administrar o caixa |
| Pergunta que responde | Para onde vamos e por quê? | O que aconteceu e está dentro do plano? | Há dinheiro para pagar e onde aplicar a sobra? |
| Entregas típicas | Orçamento, forecast, cenários, análise de variações | Relatórios gerenciais, controles internos, informações para a gestão | Fluxo de caixa, pagamentos, recebimentos e aplicações |
| Horizonte de tempo | Ano em curso e meses seguintes | Resultado do período, passado e presente | Dia a dia e curto prazo |
O ciclo de planejamento em um exemplo
Para ver o FP&A em ação, é importante pensar em exemplo prático. A empresa abaixo é fictícia e os números são ilustrativos. Os valores estão em R$ mil e se referem ao terceiro trimestre de 2026, de julho a setembro.
O orçamento previa receita de R$ 12 milhões. Ao fim do trimestre, o realizado ficou assim:
| Linha | Orçado | Realizado | Variação (R$ mil) | Variação (%) | Causa |
|---|---|---|---|---|---|
| Receita líquida | 12.000 | 11.400 | -600 | -5,0% | Vendas parceladas mais fracas, com crédito caro |
| Custo das mercadorias (CMV) | 7.200 | 6.954 | -246 | -3,4% | Menos volume vendido, mas o custo subiu de 60,0% para 61,0% da receita |
| Lucro bruto | 4.800 | 4.446 | -354 | -7,4% | Margem bruta caiu de 40,0% para 39,0% |
| Despesas operacionais (sem depreciação) | 2.700 | 2.760 | +60 | +2,2% | Gastos fixos não acompanharam a queda das vendas |
| EBITDA | 2.100 | 1.686 | -414 | -19,7% | Margem EBITDA caiu de 17,5% para 14,8% |
| Depreciação e amortização | 300 | 300 | 0 | 0,0% | Sem mudança |
| Despesa financeira líquida | 400 | 520 | +120 | +30,0% | Juros acima da premissa do orçamento |
| Lucro antes do IR e da CSLL | 1.400 | 866 | -534 | -38,1% | Soma dos efeitos acima |
A leitura do FP&A vai além de apontar que "a venda caiu". Uma queda de 5,0% na receita virou queda de 19,7% no EBITDA, porque boa parte dos gastos é fixa. Com os juros mais altos que o previsto, o lucro antes de impostos recuou 38,1%.
Foi aí que o time agiu. A decisão fictícia da diretoria, a partir da análise:
- Revisar o forecast do quarto trimestre, que passa a embutir vendas mais fracas;
- Congelar contratações e reavaliar gastos fixos;
- Renegociar prazos com fornecedores e rever a política de parcelamento, para aliviar o caixa;
- Atualizar a premissa de juros nos próximos modelos.
Note o método: a análise usa três referências, o realizado, o orçado e o forecast. É a diferença entre as três que dá origem às análises de causas, cenários e decisões, segundo o estudo do EnANPAD.
Indicadores que o FP&A acompanha
Estas são as fórmulas usadas no exemplo e no dia a dia da área:
- Variação (%) = (Realizado - Orçado) / Orçado x 100;
- Margem bruta (%) = (Receita líquida - CMV) / Receita líquida x 100
- EBITDA = Resultado líquido + tributos sobre o lucro + despesas financeiras líquidas + depreciações, amortizações e exaustões;
- EBITDA (partindo do lucro operacional) = EBIT + depreciação + amortização;
- Margem EBITDA (%) = EBITDA / Receita líquida x 100;
- Capital de giro = Ativo circulante - Passivo circulante
A fórmula do EBITDA segue a Resolução CVM nº 156, de 2022, que trata da divulgação do LAJIDA pelas companhias abertas. O EBITDA é um dos indicadores mais usados para avaliar o desempenho operacional.
| Indicador | O que mostra | Exemplo (orçado e realizado) |
|---|---|---|
| Variação orçado x realizado | Quanto o resultado se afastou do plano | Receita: -5,0% |
| Margem bruta | Quanto sobra da receita depois do custo das mercadorias | 40,0% e 39,0% |
| EBITDA | Resultado operacional antes de juros, impostos, depreciação e amortização | R$ 2.100 mil e R$ 1.686 mil |
| Margem EBITDA | Parcela da receita que vira resultado operacional | 17,5% e 14,8% |
| Margem antes do IR e da CSLL | Quanto da receita sobra depois de juros e depreciação | 11,7% e 7,6% |
| Capital de giro | Equilíbrio entre o que a empresa tem e o que precisa pagar no curto prazo | Com R$ 5.200 mil no ativo circulante e R$ 3.900 mil no passivo circulante: R$ 1.300 mil |
Os dois últimos itens mostram por que olhar um indicador isolado engana. Uma empresa pode ter margem de lucro saudável e ainda assim apertar o caixa. Já o lucro operacional ajuda a separar o que vem da operação do que vem do resultado financeiro.
Ferramentas e tendências
Excel, BI e inteligência artificia
O Excel continua sendo uma das principais ferramentas da área de FP&A, especialmente para organizar dados financeiros, elaborar projeções e construir modelos de planejamento.
Já as plataformas de Business Intelligence (BI) permitem integrar informações de diferentes áreas, acompanhar indicadores e visualizar resultados por meio de painéis interativos.
A inteligência artificial generativa também começa a ampliar as possibilidades de análise. A tecnologia pode auxiliar na organização de grandes volumes de dados, na identificação de padrões, na elaboração de cenários e na automatização de tarefas repetitivas.
Essas ferramentas, porém, não substituem a análise crítica dos profissionais, que precisam validar as informações e interpretar os resultados para orientar as decisões da empresa.
Rolling forecast
No modelo contínuo, a cada fechamento de mês ou trimestre um novo período entra no horizonte de planejamento, o que mantém uma visão sempre alongada do futuro.
Na prática, o forecast complementa o orçamento anual ao permitir revisões frequentes das projeções com base nos resultados mais recentes e nas mudanças do cenário econômico ou operacional.
Enquanto o orçamento funciona como referência para definir metas e avaliar o desempenho, o forecast ajuda a identificar desvios, antecipar riscos e ajustar as decisões ao longo do exercício.
A adoção dos dois processos, porém, exige atenção à carga de trabalho das equipes e à consistência das informações. Quando não há critérios claros, a elaboração paralela de orçamento e forecast pode gerar retrabalho, além de abrir espaço para projeções excessivamente conservadoras ou otimistas, que comprometem a qualidade do planejamento financeiro.
Orçamento base zero
No modelo de orçamento base zero, cada despesa precisa ser justificada a partir das necessidades atuais da empresa, sem utilizar automaticamente os gastos do período anterior como referência.
A metodologia exige que gestores revisem custos, avaliem prioridades e demonstrem a contribuição de cada investimento para os objetivos do negócio.
Em FP&A, essa abordagem pode ajudar a identificar despesas desnecessárias, eliminar desperdícios e direcionar recursos para atividades estratégicas. Em contrapartida, sua implementação exige maior envolvimento das áreas da empresa e pode aumentar o tempo dedicado ao planejamento, já que os gastos precisam ser analisados e justificados individualmente.
O modelo é especialmente útil em períodos de reestruturação financeira, pressão sobre margens ou necessidade de revisão de custos. A adoção, no entanto, depende de critérios claros para evitar cortes que comprometam operações essenciais e projetos de longo prazo.
Carreira em FP&A
A trilha mais comum, do início ao topo, passa por estes degraus:
- Analista: monta relatórios, atualiza modelos e explica variações. Segundo o Novo Caged (Ministério do Trabalho), tratado pelo Portal Salário, o analista de planejamento financeiro ganhava em média R$ 4.912,38 por mês, com faixa de R$ 3.790,50 a R$ 8.566,68, entre junho de 2025 e maio de 2026;
- Coordenador: lidera a rotina de orçamento e forecast e conversa com as áreas;
- Gerente: responde pelo processo de planejamento e leva as análises à diretoria;
- Controller ou diretor: amplia o escopo para controle, governança e estratégia. No Guia Salarial 2027 da Robert Half, a mediana mensal de controller é de R$ 23.250 em empresas de pequeno e médio porte e de R$ 33.900 em grandes empresas.
- CFO: o diretor financeiro comanda toda a área financeira. Na mesma tabela, a mediana mensal do salário fica em R$ 44.950 (pequenas e médias) e R$ 73.300 (grandes).
O guia da Robert Half também coloca os profissionais de FP&A, de todos os níveis, entre os cargos em destaque para 2027.
As competências mais valorizadas pela mesma pesquisa incluem análise de dados, BI, IFRS e idiomas.
Perguntas frequentes
O que significa FP&A?
É a sigla de Financial Planning and Analysis, em português planejamento e análise financeira. Resume a área que prepara orçamento e forecast e analisa o desempenho.
O que são finanças corporativas?
É o campo que trata de como a empresa capta e usa dinheiro. O FP&A é uma das áreas que trabalham dentro desse universo, com foco em planejar e analisar o resultado.
Qual a diferença entre FP&A e controladoria?
O FP&A olha para a frente: planeja, projeta e analisa variações. A controladoria acompanha e controla o resultado, com relatórios e informações para a gestão. Em muitas empresas, as duas funções se misturam.
O que faz um analista de FP&A?
Atualiza modelos, monta relatórios, compara o orçado com o realizado e explica as causas das diferenças para quem decide.
Excel ou BI?
Os dois. [grifar]O Excel segue como base de muitos modelos, e o BI ganha espaço na análise e na visualização. [/grifar]As ferramentas de BI aparecem entre as competências que a Robert Half associa a salários mais altos em finanças.
Precisa de curso ou MBA?
Nenhuma das fontes consultadas aponta uma exigência formal, mas é recomendado investir em educação de qualidade como o curso MBA em finanças corporativas da Saint Paul, empresa referência no mercado.
Qual é o salário em FP&A?
Para o analista de planejamento financeiro, a média foi de R$ 4.912,38 por mês entre junho de 2025 e maio de 2026, segundo dados do Novo Caged. Cargos de liderança pagam bem mais, como mostram os números de controller e CFO na seção de carreira.
Artigos relacionados
Analista de FP&A: o que faz, requisitos e carreira
O analista de FP&A projeta o resultado da empresa, monta o orçamento e explica as variações entre o planejado e o realizado para apoiar a gestão
FP&A na prática: ciclo de planejamento, forecast e rotina
FP&A é a área responsável pela projeção de receita e caixa. Deve ser estruturada e planejada tanto em grandes quanto em pequenas empresas para que a organização alcance sucesso financeiro
Curso de FP&A: o que estudar e como escolher?
Cursos de FP&A abordam orçamento, projeções financeiras, análise de resultados e indicadores. A escolha depende dos objetivos profissionais, da grade e da carga horária
Feedback é o maior desafio do gestor, diz o RH. A resposta foi levar a liderança para a sala de aula
Em programa in company da Saint Paul, líderes da TSA Cargo estudaram finanças, resultados e feedback